Mobiles Bezahlen - Sparkasse

App-Details
- Aktualisiert
- Veröffentlicht
- 30.07.2018
- Downloads
- 5.000.000+
- Erfordert
- 11
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
Details
- Bewertung
- 4,6von 5
- 20.96K Rezensionen
- Version
- 7.2.0(7200003)
- Entwickler
- S-Payment GmbH
Analyse von Norviv
Der größte Reiz von Mobiles Bezahlen zeigt sich für mich nicht in einer langen Liste von Funktionen, sondern in einem kleinen Moment: Ich stehe mit Einkaufstasche an der Kasse und muss nicht erst nach Bargeld oder einer Karte suchen. Die App von S-Payment GmbH ist eine kostenlose Finanz-App für digitales Bezahlen. Ihr Nutzen ist am klarsten, wenn das Smartphone im Alltag ohnehin griffbereit ist und der Bezahlvorgang dadurch unkomplizierter wird.
Der eigentliche Vorteil: Das Smartphone wird zur Geldbörse
Bei dieser Art des Bezahlens geht es darum, den Einkauf direkt mit dem Smartphone abzuwickeln. Das kann den Ablauf an der Kasse erleichtern, ersetzt aber nicht automatisch jede andere Zahlungsmöglichkeit. Ich würde die App deshalb eher als praktische Ergänzung zur gewohnten Geldbörse sehen als als Grund, Bargeld und Karte sofort zu Hause zu lassen.
Wichtig ist die konkrete Alltagssituation: Mobiles Bezahlen hilft vor allem dann, wenn ich das Handy bereits in der Hand habe und der Bezahlvorgang dort unterstützt wird. Es nimmt mir das Suchen nach der Karte ab, macht einen Einkauf aber nicht unabhängig von den Bedingungen des jeweiligen Geschäfts oder der eingerichteten Zahlungsmethode. Wer sich darauf verlassen möchte, sollte anfangs eine Alternative dabeihaben und erst mit eigener Erfahrung entscheiden, wie oft das Smartphone allein genügt.
Was ich vor dem ersten Einkauf prüfen würde
Die Installation ist nur ein Teil der Vorbereitung. Bevor ich mich an der Kasse auf die App verlasse, würde ich zuerst in Ruhe die Einrichtung durchgehen und kontrollieren, ob die gewünschte Zahlungsquelle tatsächlich hinterlegt und einsatzbereit ist. Das ist kein komplizierter Umweg, sondern erspart den unangenehmen Moment, in einer Schlange erst herausfinden zu müssen, welcher Schritt noch fehlt.
Auch die Gewohnheit zählt: Wer bisher immer mit Karte zahlt, sollte überlegen, ob das Smartphone beim Einkaufen zuverlässig mitkommt und ausreichend einsatzbereit ist. Eine digitale Geldbörse ist nur dann schneller, wenn ich nicht erst in der Tasche nach dem Handy suchen oder den Ablauf neu sortieren muss. Für kurze Besorgungen kann das besonders angenehm sein; für einen großen Einkauf mit vollen Händen ist die eigene Routine entscheidend.
Eine realistische Alltagssituation
Stell dir vor, ich halte auf dem Heimweg noch kurz im Geschäft an. Ich habe meine Einkaufsliste auf dem Smartphone geöffnet und das Gerät ohnehin schon bei mir. An der Kasse kann ich so versuchen, mit der digitalen Geldbörse zu bezahlen, statt zusätzlich nach der Karte zu suchen. Wenn die Einrichtung vorher erledigt ist und das Geschäft die Zahlungsart annimmt, wird aus dem Handy, das ich ohnehin benutze, zugleich mein Zahlungsmittel.
Der praktische Gewinn ist klein, aber greifbar: weniger Wechsel zwischen Gegenständen und weniger Suchen im entscheidenden Moment. Gerade bei einzelnen Besorgungen oder einem schnellen Einkauf empfinde ich das als nützlich. Es ist kein Grund, jeden Bezahlvorgang als schneller oder reibungsloser anzunehmen. Ist das Smartphone tief im Rucksack verstaut oder muss ich erst Einstellungen überprüfen, kann die klassische Karte schlicht bequemer sein.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Wie die App zu Karte und Bargeld passt
Im Vergleich zu Bargeld muss ich beim mobilen Bezahlen kein Kleingeld bereithalten. Gegenüber einer physischen Karte liegt der Unterschied vor allem darin, dass die Zahlung über das Smartphone angestoßen wird. Beide Alternativen sind vertraut und können in Situationen sinnvoll bleiben, in denen ich das Telefon nicht nutzen möchte oder die digitale Variante gerade nicht passt.
Deshalb würde ich nicht pauschal eine der Methoden zur besten erklären. Bargeld ist einfach und direkt, eine Karte braucht keine zusätzliche App-Bedienung, und die digitale Geldbörse kann den Zugriff auf das Zahlungsmittel bündeln. Wer gern möglichst wenige Dinge mitnimmt, gewinnt durch das Smartphone als zusätzliche Option. Wer dagegen bewusst ohne Telefon unterwegs ist oder digitale Zahlungswege nicht mag, hat durch die App wenig Vorteil.
Einrichten, bevor es an die Kasse geht
Die App ist kostenlos und richtet sich an ein breites Publikum; ihre Altersfreigabe lautet USK ab 0 Jahren. Das bedeutet nicht, dass jeder ohne weitere Voraussetzungen sofort bezahlen kann: Entscheidend ist, die Einrichtung passend zur eigenen Zahlungsmöglichkeit vorzunehmen. Ich würde dabei aufmerksam prüfen, welche Angaben verlangt werden, und keine Bankdaten hastig eingeben, nur weil der Einkauf gleich beginnen soll.
Ein nützlicher kleiner Kniff ist, den Ablauf zunächst in einer ruhigen Situation kennenzulernen. So kann ich die Oberfläche durchsehen, die Zahlungsquelle prüfen und mir merken, wo die relevanten Schritte liegen, ohne dass hinter mir jemand wartet. Diese Vorbereitung ist besonders hilfreich, wenn ich sonst selten Finanz-Apps nutze. Sie verwandelt eine möglicherweise ungewohnte erste Zahlung in einen vertrauteren Handgriff.
Auch die Frage, ob sich die App für regelmäßige Einkäufe eignet, würde ich nicht allein anhand der Installation beantworten. Ich würde sie bei mehreren normalen Besorgungen ausprobieren und darauf achten, ob sie in meinem Alltag tatsächlich bequemer ist als die Karte. Wenn ich das Smartphone ohnehin ständig dabeihabe, spricht mehr dafür. Wenn ich es beim Einkauf lieber wegstecke oder nur selten digital bezahle, reicht eine gelegentliche Nutzung womöglich völlig aus.
Für wen sich der Wechsel besonders lohnt
Am meisten profitieren aus meiner Sicht Menschen, die ihr Smartphone ohnehin bei sich tragen und an der Kasse eine zusätzliche, griffbereite Zahlungsoption möchten. Wer gern digital organisiert ist, kann die Geldbörse so ergänzen, ohne seine bisherigen Gewohnheiten sofort aufgeben zu müssen. Auch für Nutzerinnen und Nutzer, die Bargeld möglichst selten verwenden, kann das eine passende Möglichkeit sein, den Bezahlvorgang in den täglichen Handygebrauch einzubinden.
Weniger passend ist die App für alle, die ihr Telefon bewusst nicht zum Bezahlen einsetzen wollen, oder für Personen, die lieber bei einer vertrauten Karte bleiben. Ebenso sollte niemand die digitale Variante als einzige Lösung einplanen, bevor sie im eigenen Alltag zuverlässig funktioniert. Mein Rat wäre, mit einer Situation zu beginnen, in der eine alternative Zahlungsart verfügbar ist. So lässt sich der Komfort testen, ohne dass ein kleiner technischer oder organisatorischer Stolperstein den Einkauf aufhält.
Was ist mobiles Bezahlen?
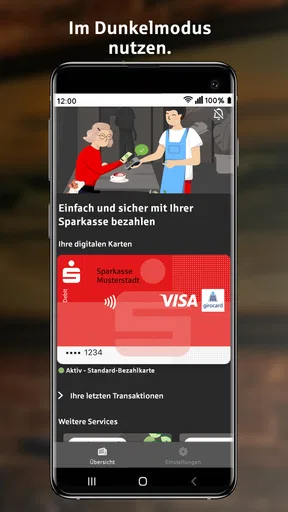
Okay, lass uns das mal runterbrechen. Mobiles Bezahlen ist im Grunde das Konzept, deine Einkäufe mit deinem Smartphone zu bezahlen, anstatt mit Bargeld oder Karte. Klingt ziemlich cool, oder? Die App, die ich getestet habe, ermöglicht es dir, dein Smartphone mit deinem Bankkonto oder deiner Kreditkarte zu verbinden und dann einfach mit einem Tap zu bezahlen.
Installation und Einrichtung
Der erste Schritt ist natürlich die Installation der App. Das ging ziemlich reibungslos. Ein paar Klicks im App Store und schon war sie auf meinem Handy. Die Einrichtung war ebenfalls unkompliziert. Du musst deine Bankdaten eingeben, was ein bisschen wie das Einrichten von Online-Banking ist. Ich war positiv überrascht, wie schnell das alles ging.
Benutzererfahrung
Jetzt kommt der spannende Teil – die eigentliche Nutzung. Die App hat eine super einfache Benutzeroberfläche. Alles ist klar und übersichtlich gestaltet. Wenn du wie ich nicht gerade der Technik-Guru bist, wirst du die intuitive Bedienung zu schätzen wissen. Es gibt klare Anweisungen, wie man Zahlungen durchführt und sogar eine kleine Einführungstour, die dir alles zeigt.
Sicherheit
Ich weiß, was du denkst: „Was ist mit der Sicherheit?“ Das war auch mein erster Gedanke. Aber keine Sorge, die App verwendet moderne Verschlüsselungstechniken, um deine Daten zu schützen. Außerdem gibt es eine Zwei-Faktor-Authentifizierung, die ein zusätzliches Sicherheitslevel bietet. Ich fühlte mich ziemlich sicher, meine Bankdaten zu hinterlegen, und das soll schon was heißen!
Ein paar nette Features
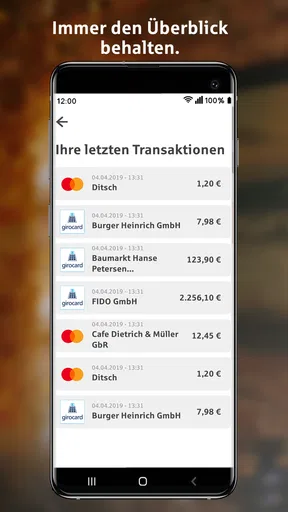
Was ich wirklich cool fand, sind die zusätzlichen Features. Du kannst zum Beispiel deine Ausgaben im Auge behalten, da die App deine Transaktionen trackt und dir eine Übersicht gibt. Es gibt auch die Möglichkeit, Rechnungen direkt aus der App zu bezahlen. Ich meine, wie praktisch ist das denn?
Ein Fazit mit einem Augenzwinkern
Also, wenn du mich fragst, ist das mobile Bezahlen eine der besten Erfindungen seit geschnittenem Brot. Du sparst Zeit, es ist sicher und es macht das ganze Einkaufserlebnis viel entspannter. Klar, es gibt noch ein paar Stellen, an denen die App verbessert werden könnte, aber insgesamt finde ich, dass sie eine tolle Ergänzung für meinen Alltag ist.
Am Ende des Tages geht es darum, das Leben ein bisschen einfacher zu machen, und diese App tut genau das. Also, warum nicht mal ausprobieren und schauen, ob es dir genauso gut gefällt wie mir?
Einordnung und mein praktischer Eindruck
Die App ist in der Finanz-Kategorie angesiedelt und kommt auf eine durchschnittliche Bewertung von 4,5 bei rund 101.000 Bewertungen; mehr als 5 Millionen Installationen zeigen, dass mobiles Bezahlen für viele längst zum Alltag gehört. S-Payment GmbH entwickelt die Anwendung. Die aktuelle Version ist 7.1.2(7120006), und als Mindestvoraussetzung wird Betriebssystemversion 11 genannt. Diese Eckdaten sagen wenig darüber aus, ob die App zu jedem persönlichen Zahlungsablauf passt, aber sie helfen bei der ersten Einschätzung, ob das eigene Gerät grundsätzlich infrage kommt.
Für mich ist die wichtigste Entscheidung nicht, ob digitales Bezahlen grundsätzlich praktisch klingt, sondern ob es die eigene Routine tatsächlich vereinfacht. Eine hohe Verbreitung kann Vertrauen in die Bekanntheit des Konzepts schaffen, ersetzt aber nicht den persönlichen Test: Zahlungsgewohnheiten, verfügbare Karten und die Akzeptanz im Alltag unterscheiden sich. Ich würde die App daher nicht allein wegen ihrer Beliebtheit installieren, sondern wenn ich einen konkreten Anlass habe, das Smartphone als Zahlungsmittel auszuprobieren.
Was ich bei Sicherheit und Kontrolle beachten würde
Bei einer Finanz-App sollte Komfort nie dazu führen, dass ich unaufmerksam mit meinen Zugangsdaten umgehe. Die ursprüngliche Nutzungserfahrung beschreibt Verschlüsselung und eine zusätzliche Bestätigung als Sicherheitsmaßnahmen. Trotzdem bleibt mein eigener Umgang wichtig: Ich würde die Einrichtung nur über die offizielle App vornehmen, mein Gerät nicht unbeaufsichtigt lassen und Zahlungsinformationen nicht in einer hektischen Situation weitergeben. Das sind vernünftige Gewohnheiten, unabhängig davon, ob ich mit dem Handy oder einer Karte bezahle.
Wer eine Zahlung oder eine Transaktion prüfen möchte, sollte sich außerdem angewöhnen, die angezeigten Informationen aufmerksam zu lesen und bei Unklarheiten nicht einfach weiterzutippen. Eine digitale Übersicht kann helfen, den Überblick über Ausgaben zu behalten, ersetzt aber nicht den eigenen Blick auf die Kontobewegungen. Gerade wenn ich mehrere Zahlungsmittel verwende, ist es sinnvoll, die App nicht als vollständige Haushaltsbuch-Lösung zu behandeln, sondern als einen Ort, an dem bestimmte Transaktionen nachvollziehbar sind.
Wo der Komfort Grenzen hat
Eine digitale Geldbörse hängt stärker als Bargeld von einem funktionierenden Smartphone und einer passenden Einrichtung ab. Das ist der zentrale Zielkonflikt: Ich gewinne Bequemlichkeit, wenn das Gerät bereitliegt und der Ablauf klappt, aber eine Karte bleibt als unabhängige Alternative nützlich. Auf Reisen, bei einem langen Tag außer Haus oder wenn ich das Handy bewusst kaum benutze, würde ich deshalb nicht ungeprüft ausschließlich auf die App setzen.
Auch der Ausdruck „mit einem Tap“ sollte nicht als Versprechen verstanden werden, dass jeder Einkauf ohne Vorbereitung sofort erledigt ist. Die erste Einrichtung, das Verständnis des Ablaufs und die konkrete Situation an der Kasse spielen weiterhin eine Rolle. Wenn ich regelmäßig zwischen verschiedenen Zahlungsmethoden wechseln muss, kann die zusätzliche digitale Option zunächst eher eine weitere Sache sein, an die ich denken muss. Erst wenn sie in meinen Alltag passt, wird daraus echter Komfort.
Mein Schluss: erst ausprobieren, dann zur Gewohnheit machen
Mobiles Bezahlen überzeugt mich vor allem als zusätzliche Möglichkeit für schnelle, alltägliche Einkäufe. Die Anwendung verbindet den praktischen Zugriff über das Smartphone mit einer vertrauten Aufgabe: bezahlen, ohne erst die passende Karte oder Münzen herauszusuchen. Gleichzeitig sollte ich nüchtern bleiben: Sie ist nicht automatisch besser als Bargeld oder eine physische Karte, und persönliche Vorlieben zählen mehr als der Reiz einer neuen Zahlungsart.
Wenn du neugierig bist, würde ich die App zunächst in einer entspannten Alltagssituation testen und eine alternative Zahlungsmethode dabeihaben. Achte darauf, ob die Einrichtung zu deiner Zahlungsquelle passt und ob der Ablauf für dich wirklich angenehm ist. Wenn du danach häufiger zum Smartphone greifst, hat die digitale Geldbörse ihren Platz gefunden; wenn nicht, hast du nichts verloren, indem du bei deiner vertrauten Methode bleibst. Mein Urteil ist deshalb positiv, aber bewusst praktisch: Sie lohnt sich für Menschen, die den zusätzlichen Komfort tatsächlich nutzen, nicht für alle, die einfach nur noch eine App auf dem Handy haben möchten.
Häufig gestellte Fragen
01Wie sicher ist Mobiles Bezahlen?
Mobiles Bezahlen verwendet fortschrittliche Sicherheitsprotokolle wie Verschlüsselung und Tokenisierung, um Ihre Finanzinformationen zu schützen. Darüber hinaus bieten viele Apps biometrische Authentifizierung, wie Fingerabdruck oder Gesichtserkennung, um unbefugten Zugriff zu verhindern. Es ist jedoch wichtig, Ihr Gerät stets auf dem neuesten Stand zu halten und Sicherheitsupdates regelmäßig zu installieren.
02Welche Geräte unterstützen Mobiles Bezahlen?
Die meisten modernen Smartphones mit NFC-Technologie unterstützen Mobiles Bezahlen. Dazu gehören sowohl Android- als auch iOS-Geräte. Prüfen Sie, ob Ihr Gerät NFC-fähig ist und ob die App, die Sie verwenden möchten, mit Ihrem Betriebssystem kompatibel ist. Ältere Modelle könnten möglicherweise nicht alle Funktionen unterstützen.
03Welche Banken und Kartenanbieter werden unterstützt?
Mobiles Bezahlen wird von vielen großen Banken und Kreditkartenanbietern unterstützt. Bevor Sie die App herunterladen, sollten Sie sicherstellen, dass Ihre Bank oder Ihr Kartenanbieter mit dem jeweiligen mobilen Bezahldienst kompatibel ist. Die meisten Apps bieten eine Liste der unterstützten Banken auf ihrer Website oder in der App selbst.
04Gibt es Gebühren für die Nutzung von Mobilem Bezahlen?
In der Regel fallen für den Endnutzer keine zusätzlichen Gebühren bei der Nutzung von Mobilem Bezahlen an. Dennoch könnten einige Banken oder App-Anbieter Gebühren für bestimmte Transaktionen erheben. Es empfiehlt sich, die Geschäftsbedingungen Ihrer Bank oder des Dienstanbieters zu prüfen, um unerwartete Kosten zu vermeiden.
05Kann ich Mobiles Bezahlen im Ausland verwenden?
Ja, Mobiles Bezahlen kann in vielen Ländern weltweit verwendet werden, sofern der Händler NFC-Zahlungen akzeptiert. Allerdings können je nach Land und Bank Gebühren für internationale Transaktionen anfallen. Es ist ratsam, vor einer Reise Ihre Bank zu kontaktieren, um Informationen über mögliche Gebühren und die Verfügbarkeit zu erhalten.
Nutzerbewertungen
4,6von 5
20.96K Rezensionen
- 5 Sterne80%
- 4 Sterne10%
- 3 Sterne3%
- 2 Sterne2%
- 1 Sterne6%


